Protéger votre cabinet

Multirisque cabinet d’urologue : locaux et matériel

Dégât des eaux, incendie, vol, bris d’appareil : la multirisque protège vos locaux, votre matériel et vos dossiers, et paie vos charges pendant l’arrêt.

Votre devis en 2 min

Un courtier spécialisé, réponse sous 24 h.

Demander mon devis

Gratuit et sans engagement

Pourquoi

Pourquoi une multirisque quand on a déjà une RCP ?

La RCP médicale indemnise les dommages causés à vos patients. Elle ne paie rien pour vos propres locaux ni pour votre matériel.

Au bloc, la salle, la colonne d’endoscopie et le robot appartiennent à l’établissement, qui les assure. Au cabinet, c’est différent : les locaux, l’échographe, le débitmètre, le cystoscope souple, l’informatique et les dossiers sont à vous.

Une fuite, un incendie ou un cambriolage touchent ces biens. Ils relèvent de la multirisque professionnelle, un contrat distinct de la RCP.

Aucune loi ne l’impose à l’urologue, mais le bail du cabinet exige presque toujours l’assurance des risques locatifs, que la multirisque inclut.

Multirisque professionnelle

Contrat qui regroupe en une seule police l’assurance des locaux (risques locatifs ou propriétaire), des biens professionnels (mobilier, matériel médical, informatique), la perte d’exploitation et, souvent, une RC liée aux locaux (un patient qui glisse dans la salle d’attente).

Sinistres

Trois sinistres qui touchent un cabinet d’urologie

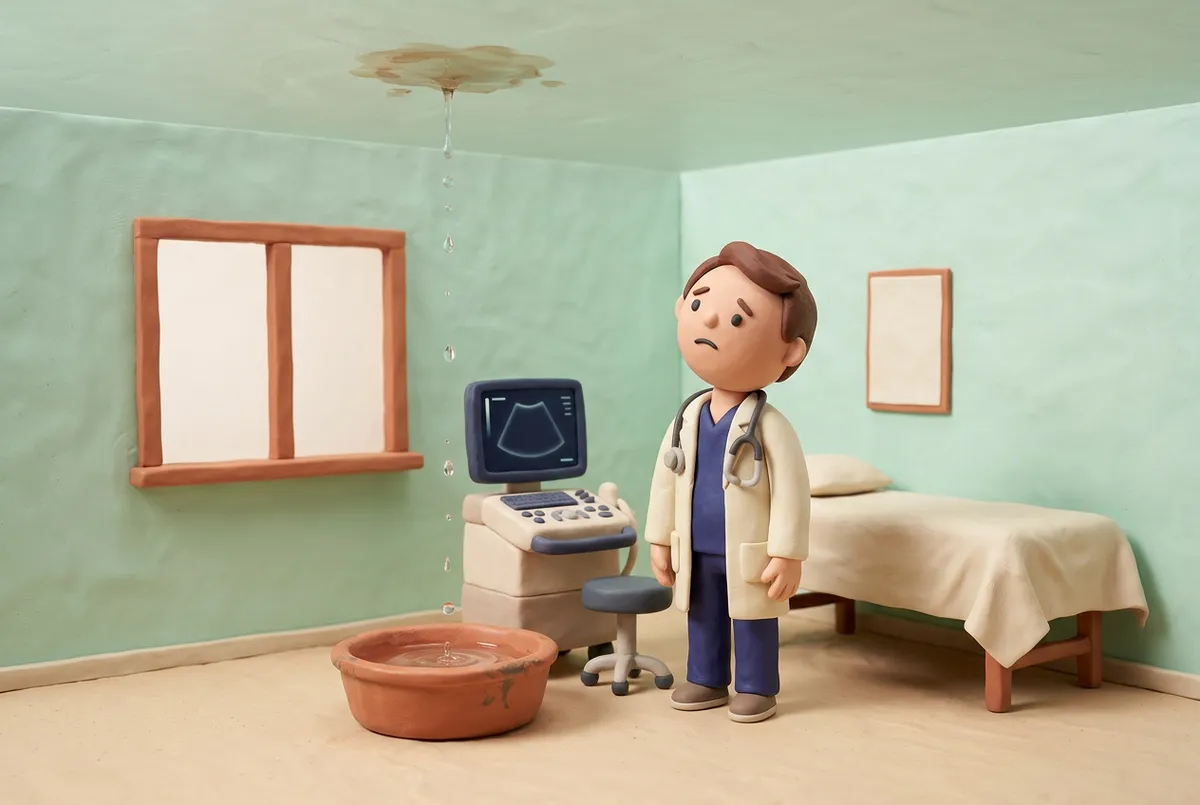
La fuite au-dessus de la salle d’examen

Un week-end, une canalisation cède à l’étage du dessus. Le lundi, le plafond de la salle d’examen s’est affaissé et l’échographe a pris l’eau. La multirisque indemnise les travaux d’embellissement et l’appareil, dans la limite des capitaux déclarés.
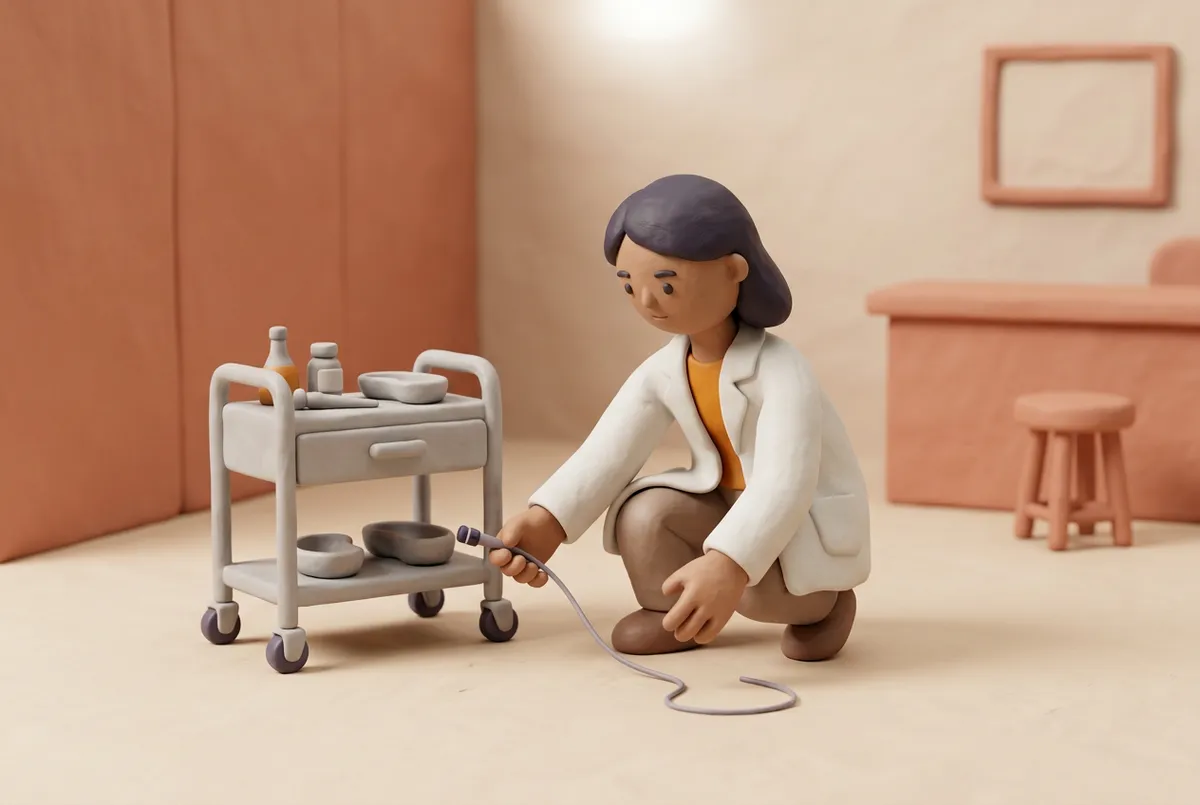
Le cystoscope souple qui tombe

Pendant le rangement, le cystoscope souple glisse du chariot et la gaine se fend. L’appareil est inutilisable. Si le contrat prévoit le bris de matériel, la réparation ou le remplacement est pris en charge, franchise déduite.

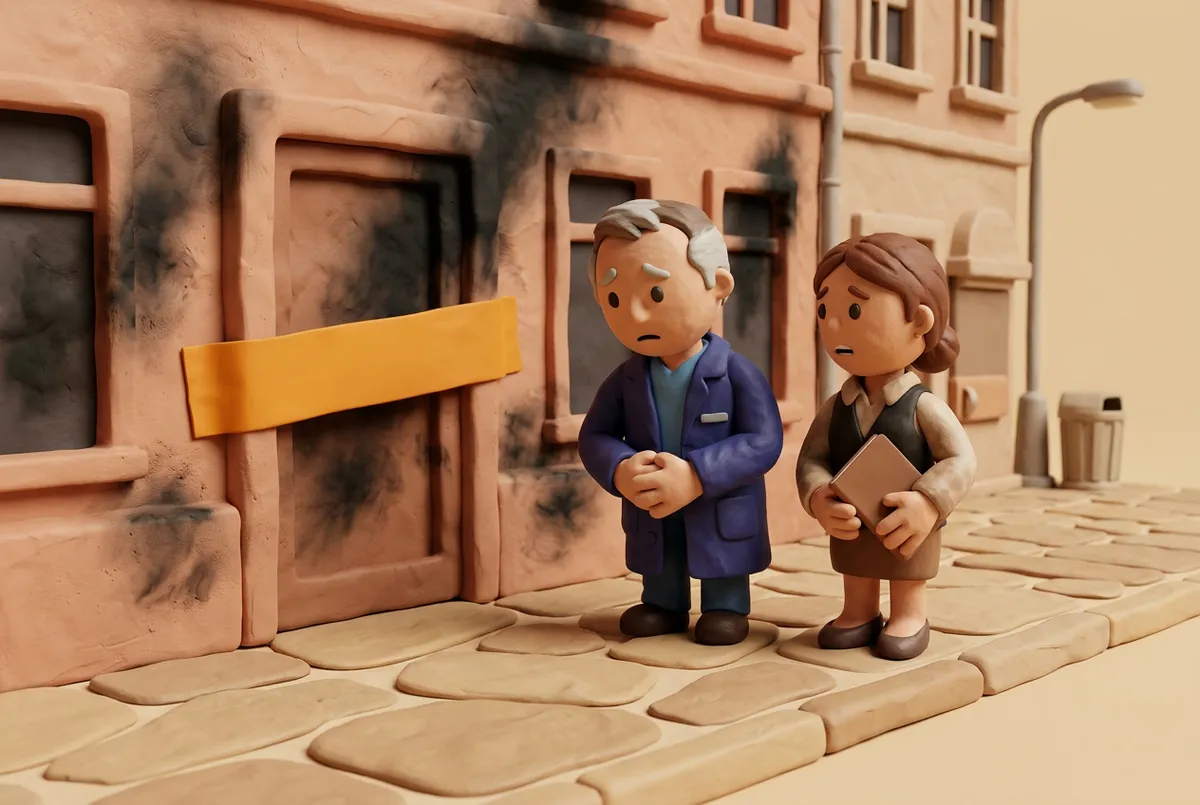
Le cabinet fermé après un incendie

Un incendie dans l’immeuble rend le cabinet inaccessible pendant plusieurs semaines. Les consultations sont reportées, mais le loyer et le salaire de la secrétaire continuent de courir. La perte d’exploitation prend en charge ces frais fixes le temps de rouvrir.

Garanties

Ce que couvre la multirisque du cabinet d’urologie

✓ Couvert par la multirisque

  • ✓Incendie, explosion, dégât des eaux, événements climatiques
  • ✓Vol et vandalisme du mobilier, du matériel médical et informatique
  • ✓Bris de matériel : échographe, débitmètre, cystoscope souple, selon le contrat
  • ✓Frais de reconstitution des dossiers patients, selon le contrat
  • ✓Perte d’exploitation : vos charges fixes pendant la fermeture

✕ À prévoir ailleurs

  • ✕Les dommages causés à un patient par un acte médical (→ RCP)
  • ✕Vos revenus personnels en cas d’arrêt de travail (→ prévoyance)
  • ✕Le bloc, la colonne et le robot de l’établissement (assurés par la clinique ou l’hôpital)
  • ✕Les cyberattaques sur les données de santé, souvent en option dédiée
Le bris de matériel, la garantie à vérifier.

Un cystoscope souple qui tombe, un échographe endommagé par une surtension : la garantie de base couvre l’incendie et le vol, pas toujours la casse. Vérifiez que le bris de matériel médical est inclus et sur quelle valeur l’appareil est remboursé.

Votre multirisque cabinet d’urologue

Locaux, matériel médical et dossiers couverts, perte d’exploitation comprise.

Obtenir mon devis
  • Incendie, dégât des eaux, vol
  • Bris du matériel médical
  • Perte d’exploitation
  • Devis gratuit et sans engagement

Bien choisir

Comment choisir la multirisque de votre cabinet

Capitaux
Déclarez la valeur réelle du matériel médical, du mobilier et de l’informatique : une sous-évaluation réduit l’indemnité.
Valeur à neuf
Pour un échographe ou un cystoscope, une indemnisation en valeur à neuf évite une forte vétusté déduite.
Cabinet de groupe
En SCM, vérifiez qui assure les locaux communs et qui assure votre matériel personnel, pour éviter les trous.
Perte d’exploitation
Choisissez une durée d’indemnisation réaliste pour retrouver un local et reprendre les consultations.
Dossiers patients
Vérifiez la garantie de reconstitution des dossiers, papier et numériques, et son plafond.

Prix

Ce qui fait le prix de la multirisque d’un cabinet d’urologie

Le tarif dépend surtout de la surface des locaux, de la valeur du matériel assuré et des options retenues. Pour un urologue, la multirisque pèse peu à côté de la RCP d’une spécialité chirurgicale : le détail de la prime RCP figure sur la page des tarifs.

CritèreCe qui fait monter le prixCe qui le fait baisser
LocauxGrande surface, propriétaire des mursPetit cabinet, locataire
Matériel médicalÉchographe récent, plusieurs appareilsPeu de matériel propre au cabinet
GarantiesBris de matériel, valeur à neuf, option cyberGaranties de base seulement
Perte d’exploitationLongue durée, charges fixes élevéesDurée courte, cabinet partagé

Facteurs indicatifs ; seul un devis sur vos capitaux réels donne le prix exact.

Questions fréquentes

Questions fréquentes sur la multirisque du cabinet d’urologue

La multirisque est-elle obligatoire pour un urologue ?
Non, la loi impose la RCP médicale, pas la multirisque. Mais le bail de votre cabinet exige presque toujours l’assurance des risques locatifs, incluse dans une multirisque.
Ma RCP couvre-t-elle mon cabinet et mon matériel ?
Non. La RCP indemnise les dommages causés à vos patients par un acte médical. Vos locaux, votre matériel et vos dossiers relèvent de la multirisque.
Le matériel du bloc est-il concerné ?
Non, la salle, la colonne d’endoscopie et le robot appartiennent à l’établissement, qui les assure. La multirisque vise ce qui vous appartient : cabinet, échographe, cystoscope, informatique.
Je partage un cabinet de groupe : qui assure quoi ?
Souvent, la SCM assure les locaux communs et chaque praticien son matériel personnel. Faites vérifier les deux contrats pour qu’aucun bien ne reste sans garantie.
Combien coûte une multirisque de cabinet ?
Le prix dépend de la surface, de la valeur du matériel et des options, comme le bris de matériel. Un devis sur vos capitaux réels est le seul moyen d’avoir un tarif fiable.

Prêt à vous couvrir ?

Protégez votre cabinet et votre matériel

Locaux, matériel médical, dossiers et perte d’exploitation dans un seul contrat.

100 % gratuit
Sans engagement
2 minutes max